Laba Terealisasi dan Belum Terealisasi: Baca Total Ekuitas
Bedakan laba terealisasi dan belum terealisasi lewat dua posisi. Hitung total ekuitas, biaya dan penarikan agar transaksi menang tidak menutupi rugi.
KriptoJelas · Diterbitkan 19 Oktober 2026 · Diperbarui 19 Oktober 2026 · 3 menit baca
Anda dapat kehilangan seluruh dana yang dipertaruhkan. Materi ini untuk belajar, bukan rekomendasi transaksi.
Dua jenis hasil perlu dilihat bersama
Laba terealisasi muncul pada bagian posisi yang telah ditutup, sedangkan laba atau rugi belum terealisasi merupakan perubahan nilai bagian yang masih dimiliki. Keduanya memberi informasi berbeda. Menunjukkan hasil penjualan saja tidak cukup untuk menilai seluruh akun.
Contoh rupiah ini simulasi hipotetis tanpa data pelanggan. Harga penilaian posisi terbuka adalah asumsi, bukan janji nilai penjualan yang bisa diterima. Biaya keluar dan likuiditas dapat mengubah hasil ketika aset benar-benar dijual.
Transaksi menang dapat bersamaan dengan ekuitas turun
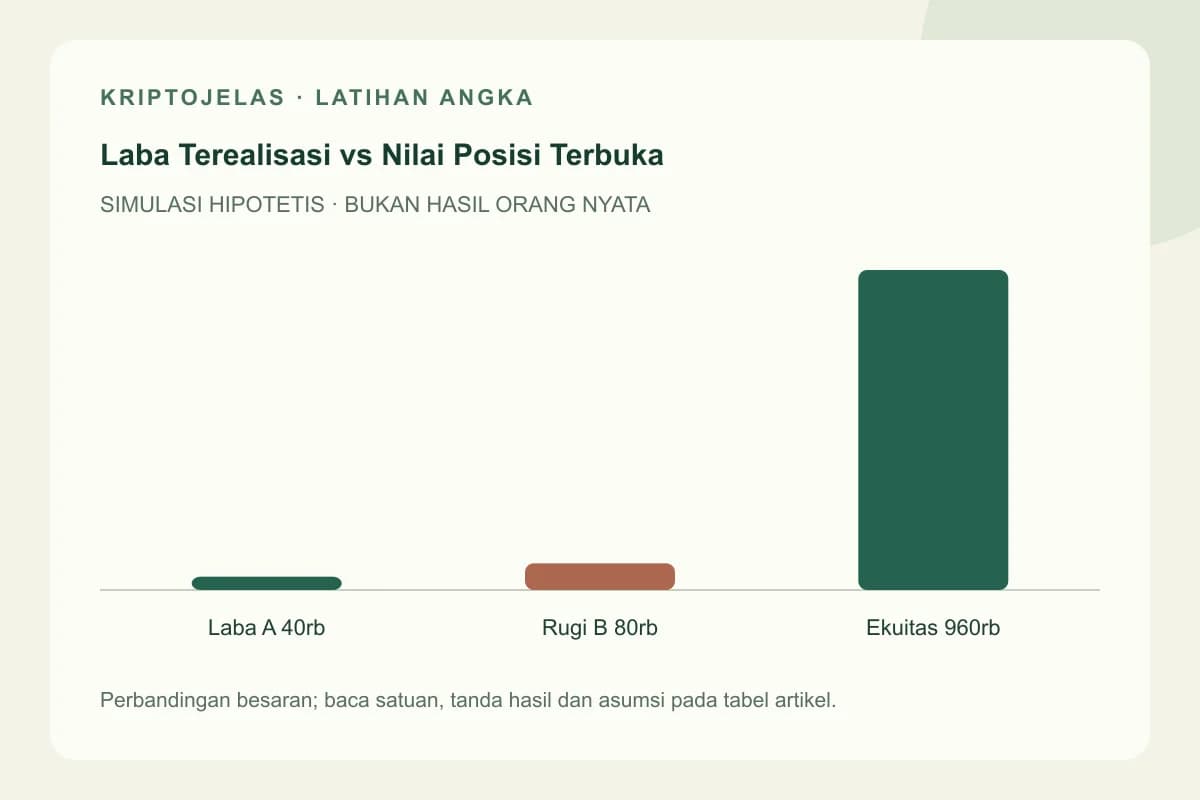
Mulai dengan Rp1 juta, lalu alokasikan Rp400.000 ke aset A dan Rp400.000 ke aset B, menyisakan kas Rp200.000. A dijual Rp440.000 tanpa memasukkan biaya dulu; laba terealisasi Rp40.000. Nilai B kemudian tinggal Rp320.000, rugi terbuka Rp80.000.
Kas menjadi Rp640.000 dan nilai B Rp320.000, sehingga total ekuitas Rp960.000. Hasil gabungan sebelum biaya minus Rp40.000. Menyebut akun untung Rp40.000 hanya karena A berhasil dijual akan mengabaikan perubahan posisi lain.
Perdalam bagian ini: Saldo Portofolio: Pisahkan Laba dan Setoran.
| Komponen | Perhitungan / asumsi | Hasil |
|---|---|---|
| Kas awal sisa | 1 juta − 400rb − 400rb | Rp200.000 |
| Laba A | 440.000 − 400.000 | Rp40.000 |
| Rugi terbuka B | 320.000 − 400.000 | −Rp80.000 |
| Ekuitas akhir | 640.000 + 320.000 | Rp960.000 |
Gunakan waktu penilaian yang sama
Kas dan aset harus dinilai pada satu waktu yang konsisten. Menjumlahkan saldo kas hari ini dengan nilai aset dari hari ketika harga tertinggi menciptakan total yang tidak pernah dimiliki secara bersamaan. Catat tanggal, zona waktu dan sumber harga.
Jika saldo berasal dari dua platform, pastikan transfer antarplatform tidak terhitung sebagai dua kepemilikan. Data aset yang belum tiba dan dana yang sudah keluar perlu direkonsiliasi. Laporan sederhana tetap membutuhkan jumlah unit yang jelas.
Tidak menjual tidak menghapus risiko penurunan
Belum terealisasi menjelaskan status penutupan, bukan jaminan pulih. Nilai yang turun bisa turun lagi atau tidak dapat dijual pada harga penilaian. Sebaliknya, laba terbuka dapat berkurang sebelum menjadi kas.
Komisi dan biaya dana masuk-keluar perlu ditempatkan secara konsisten. Artikel ini bukan aturan pajak pengakuan laba. Untuk evaluasi belajar, nyatakan apakah ekuitas sudah memperkirakan biaya penjualan sisa aset atau masih nilai bruto.
Latihan membuat neraca mini
Buat tiga kolom: kas, jumlah aset dan harga penilaian. Hitung nilai seluruh aset, lalu bandingkan ekuitas akhir dengan awal setelah arus dana eksternal dikoreksi. Jangan menambahkan laba terealisasi lagi jika sudah tercermin dalam kas akhir.
Ubah nilai B menjadi Rp360.000 dan hitung ulang: ekuitas menjadi Rp1 juta sebelum biaya. Hasil A tetap sama, tetapi hasil akun berubah. Ini menunjukkan mengapa membaca satu screenshot transaksi tidak cukup untuk memeriksa cerita sukses.
Perdalam bagian ini: Take Profit Sebagian: Hitung Total Hasil.
FAQ: apakah saldo kas adalah laba?
Tidak. Kas dapat berasal dari modal awal, setoran atau hasil penjualan aset. Untuk menghitung laba, cocokkan seluruh ekuitas serta arus dana. Nilai penjualan bruto juga bukan selisih keuntungan.
Apakah laba terbuka bisa dipakai untuk biaya hidup? Belum sebagai uang yang sudah tersedia di rekening. Aset harus dijual dan dana berhasil ditarik sesuai mekanisme; harga serta biaya pada proses itu masih bisa berubah.
Alat untuk latihan berikutnya
Sumber & catatan
Disusun oleh KriptoJelas untuk pendidikan. Contoh latihan bersifat hipotetis; sumber fakta dan batas contoh dijelaskan pada materi.
Sumber diperiksa 19 Oktober 2026. Ketentuan produk nyata harus diperiksa kembali sebelum transaksi. Baca metodologi.